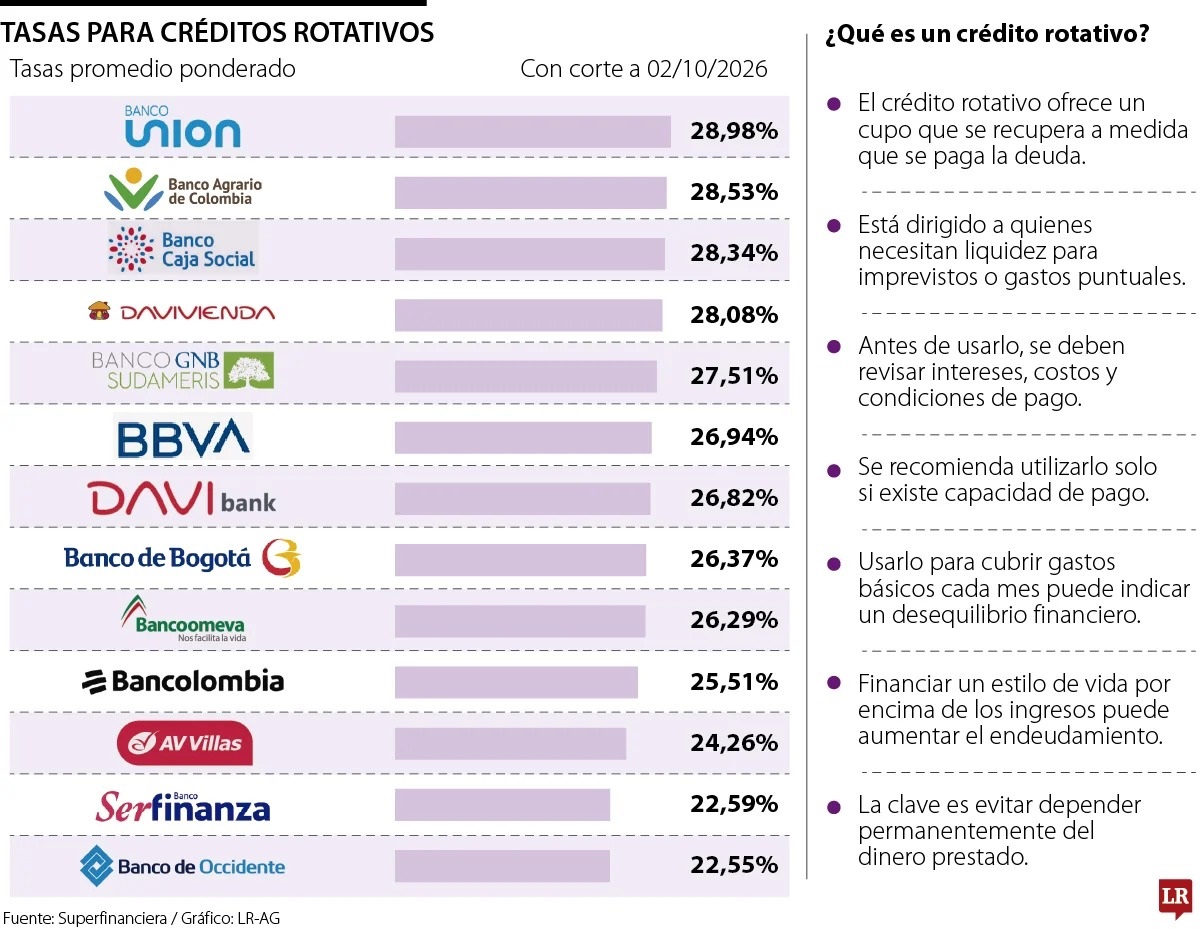
Si usted necesita liquidez ante una urgencia o para cubrir gastos imprevistos, puede recurrir al crédito rotativo como alternativa de financiación. Banco de Occidente, Banco Serfinanza y AV Villas ofrecen las tasas más bajas para este tipo de crédito, de acuerdo con los datos de la Superintendencia Financiera con corte al 2 de octubre.
El análisis contempla las tasas promedio para plazos de entre 31 días y un año, más de un año y hasta tres años, y más de tres y hasta cinco años. Las tasas varían entre entidades financieras, por lo que comparar las condiciones antes de utilizar este producto puede ayudar a identificar opciones atractivas con menores costos.
De acuerdo con las cifras, Banco de Occidente registra una tasa promedio ponderada de 22,55% E.A., la más baja entre las entidades. Le siguen Banco Serfinanza, con 22,59%; AV Villas, con 24,26%; Bancolombia, con 25,51%; Bancoomeva, con 26,29%; Banco de Bogotá, con 26,37%, y Davibank, con 26,82%.
Puede leer: Desde Cúcuta proponen abrir los puentes fronterizos las 24 horas y el regreso de Venezuela a la CAN
Más arriba están Bbva Colombia, con una tasa de 26,94%; Banco GNB Sudameris (27,51%); Banco Davivienda (28,08%); Banco Caja Social (28,34%); Banco Agrario (28,53%), y Banco Unión, con 28,98%. Estas cifras corresponden a las tasas promedio ponderadas reportadas para cada entidad.
¿Cómo funciona?
Un crédito rotativo es una línea de financiación que permite disponer de dinero hasta por un cupo determinado. A medida que el usuario paga la deuda, recupera el saldo disponible para volver a utilizarlo, de acuerdo con las condiciones establecidas por la entidad financiera previamente.
Davivienda aclaró que el crédito rotativo no tiene tarjeta plástica y permite la transferencia directa a una cuenta bancaria del solicitante. Antes de utilizar un crédito rotativo, es importante revisar no solo la tasa de interés, sino también los costos adicionales y las condiciones de pago que establece cada entidad.
Jaime Jaramillo, educador financiero y fundador de la plataforma Finanzas Emocionales, recomienda evaluar estos factores en función de la necesidad que se busca cubrir y del tiempo que tomará devolver el dinero.
Lea además: 12 hoteles de Cúcuta y San Cristóbal ofrecerán descuentos para atraer turistas
“Mi recomendación es utilizarlo únicamente cuando exista una necesidad concreta y una capacidad real de pago”, señaló Jaramillo. El experto explicó que recurrir a este producto de manera recurrente para cubrir gastos básicos como alimentación, servicios públicos o transporte puede ser una señal de que los ingresos no alcanzan para cubrir las obligaciones habituales.
En ese escenario, el crédito deja de funcionar como un respaldo ante una eventualidad y empieza a cubrir un faltante en el presupuesto. Por eso, antes de volver a utilizar el cupo, conviene identificar qué gastos están presionando las finanzas personales y si existe margen para ajustarlos sin seguir acumulando obligaciones.
Jaramillo también advirtió que contar con acceso al crédito no significa necesariamente tener unas finanzas saludables. La disponibilidad de dinero puede facilitar la atención de una necesidad inmediata, pero también llevar a asumir compromisos que después resulten difíciles de pagar si no se consideran los ingresos y los gastos futuros. “La clave no está en tener acceso al crédito, sino en aprender a utilizarlo a nuestro favor”, afirmó el experto.
En conclusión, antes de utilizar un crédito rotativo, la recomendación es comparar las tasas y los costos de las entidades, evaluar la capacidad de pago y establecer un plazo para saldar la deuda. El objetivo es que esta herramienta permita resolver una necesidad puntual sin generar una dependencia.
“La verdadera salud financiera no consiste en tener cupos de crédito disponibles, sino en construir una economía personal que nos permita tomar decisiones sin depender permanentemente del dinero prestado”, insistió. Es importante no confundirlo con las tarjetas de crédito.
Tomado de La República
Gracias por valorar La Opinión Digital. Suscríbete y disfruta de todos los contenidos y beneficios en http://bit.ly/SuscripcionesLaOpinion .