Esperanza* lleva más de 20 años vinculada al empleo formal. Es cucuteña, madre de tres hijos y líder de hogar. Durante este tiempo ha logrado brindar estabilidad a su familia gracias a su trabajo.
Sin embargo, tener un ingreso mensual de un salario mínimo no siempre le permite guardar dinero. Después de cubrir las necesidades, el ahorro se convierte en todo un reto.
“Tener un empleo estable ha sido lo mejor porque he podido sacar a mi familia adelante, he podido estudiar y cotizar mi pensión, pero es difícil ahorrar porque cada día todo se está volviendo más costoso”, dice.
Infórmese: Banco de la República mantiene la tasa de interés en 12,25%
El pago de los servicios de energía, agua y gas, sumado a la alimentación de su familia, hace que “la situación sea cada vez más dura”. También es consciente de que aunque todos los años se hace un aumento del salario mínimo en Colombia, de igual manera suben los precios de la canasta familiar.
Esta situación es confirmada por Datacrédito Experian, una de las principales centrales de información en Colombia, la cual recopila datos financieros.
En su más reciente informe “Índice de Bienestar Financiero en Colombia: Cómo los hogares gestionan su dinero, deuda y futuro financiero”, uno de los indicadores que más llama la atención es que solo el 37,7 % de los encuestados dice que le sobra dinero al finalizar el mes.
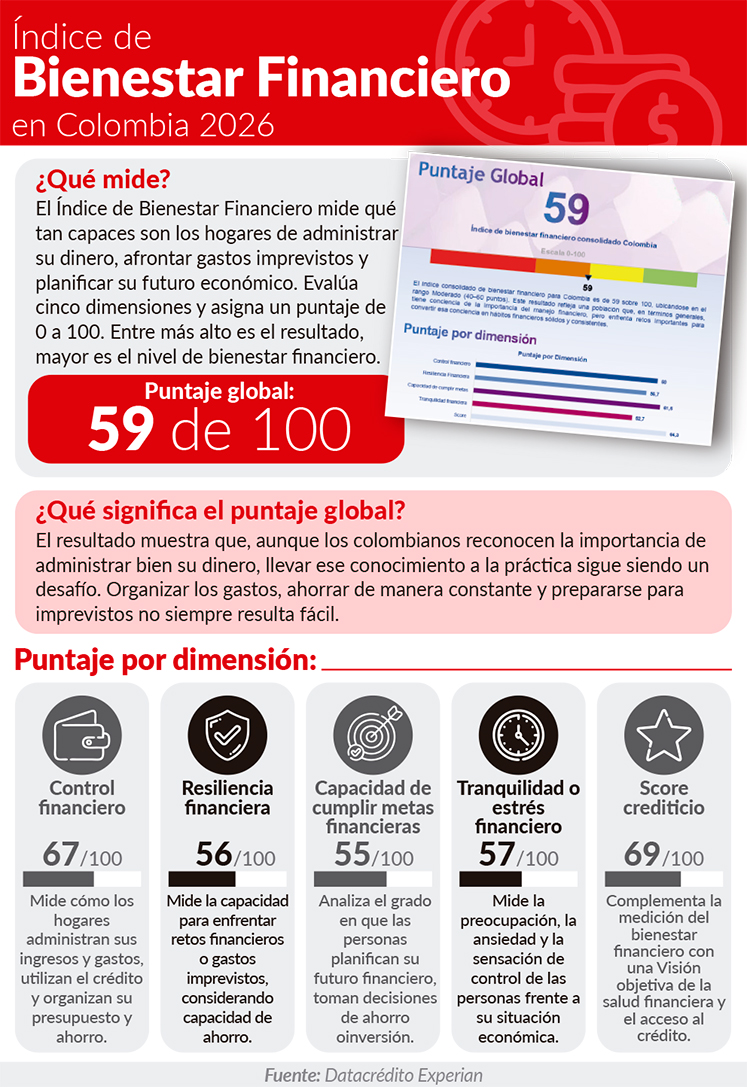
Mientras tanto -añade el estudio- un 32 % de los hogares con ingresos inferiores a 3 salarios mínimos no ahorra de forma constante.
Historias como la de Esperanza, sumadas a estas cifras, ponen sobre la mesa una pregunta: ¿qué posibilidades tiene de ahorrar una persona cuando su salario apenas le permite responder por las necesidades básicas?
Ingrese: Desempleo en Colombia bajó al 8% en septiembre, según el Dane
En el marco del Día Mundial del Ahorro, que se celebra cada 31 de octubre, La Opinión consultó a sus seguidores en Facebook y X sobre su capacidad para ahorrar después de cubrir los gastos mensuales del hogar.
Los resultados del sondeo en Facebook evidenciaron las dificultades para guardar dinero.
El 76 % de los participantes afirmó que no logra ahorrar porque la mayor parte de sus ingresos se destina para cubrir gastos.
Por su parte, el 12% aseguró que ahorra, pero muy poco; el 6% dice que consigue ahorrar lo suficiente, mientras que el 5% señala que solo puede hacerlo algunos meses.
En X, la tendencia fue similar: el 76,5 % de los participantes indica que todo su dinero se va en gastos, mientras que el 17,6 % afirma que solo logra ahorrar algunos meses.
¿De qué depende el ahorro?
Iván Tunjano, docente de finanzas de la Universidad Politécnico Grancolombiano, maneja el concepto de que el ahorro no depende únicamente de cuánto se gana, sino también de cómo se administra el dinero.
Por eso considera clave presupuestar, priorizar las necesidades y evitar gastos que no corresponden a nuestra capacidad económica. “El problema es que muchas veces queremos saltarnos etapas: vivir como clase media cuando nuestros ingresos corresponden a una condición económica más baja”, señala.
Para el docente, la recomendación es destinar al menos el 10% de los ingresos al ahorro y separar ese dinero apenas se reciba el salario en lugar de “esperar a ver que sobra”. Si los ingresos son muy limitados, se puede empezar con una cantidad menor y aumentarla progresivamente.
“Quien vive solo suele asumir todos los gastos del hogar; quien comparte los gastos puede distribuirlos entre varias personas, y quien mantiene una familia tiene mayores responsabilidades económicas. En todos los casos, un presupuesto bien organizado permite identificar oportunidades de ahorro y ajustar los gastos a los ingresos disponibles”, argumenta.
Aunque para el experto, no todo se debe atribuir a la disciplina que tenga cada persona para ahorrar, puesto que hay quienes podrían mejorar su situación financiera con una adecuada organización, pero también existen familias que tienen ingresos insuficientes, incluso para cubrir las necesidades básicas.
Es por eso que el presupuesto de cada hogar, indica, permite identificar cuál es el problema ya que si después de eliminar los gastos prescindibles no queda dinero, la prioridad debe ser mejorar los ingresos.
Aunque es importante resaltar, según Tunjano, que el aumento de salario mínimo que se hace año a año en Colombia no significa una mayor capacidad de ahorro.
En 2025, el salario en el país aumentó un 9,5% y en 2026 un 23%, por lo que algunos expertos indican es que solo es un “sofisma de distracción”, porque la inflación sigue presente.
El reto de ahorrar en Cúcuta y Norte de Santander
En la capital de Norte de Santander la pobreza monetaria, según el Departamento Administrativo Nacional de Estadística (DANE), pasó de 35,5% en 2024 a 32,2% en 2025.
Dichas cifras demuestran un avance favorable pero, a la vez, reafirman que una parte de los ciudadanos sigue en condiciones de vulnerabilidad.
Así lo confirma Luisa Andreina Arenales Valero, contadora pública, especialista en Gerencia Financiera y docente de la Universidad Simón Bolívar, Campus Cúcuta.
Ella lo atribuye a que en una ciudad fronteriza como Cúcuta convergen múltiples factores encabezados por la inestabilidad de los ingresos de quienes dependen de actividades informales, el trabajo independiente o las ventas diarias.
Y a esta situación se le debe sumar el costo de vida y las escasas oportunidades de empleo formal.
De acuerdo con la docente, la dificultad para ahorrar en los nortesantandereanos se debe a cuatro factores:
- La inestabilidad en los ingresos como producto de la informalidad.
- El costo de alimentos, arriendos y servicios públicos.
- Las constantes fluctuaciones del mercado fronterizo.
- Y el crédito informal el cual absorbe los pocos recursos disponibles de las familias para el pago de intereses.
“Una persona con salario fijo cuenta con la ventaja del calendario: conoce sus fechas de pago y el monto exacto, lo que le permite organizar su presupuesto y definir una cuota de ahorro periódica. En cambio, quien tiene ingresos informales o variables necesita un método mucho más flexible, pues vive en la incertidumbre”, sostiene.
Lea: Federación de Cafeteros rechaza aumento del IVA al café del 5% al 19% desde 2028
Para Arenales, el ahorro en los trabajadores informales no implica comprometerse con una cuota fija mensual, sino calcular los costos básicos de subsistencia y sus ingresos esperados.
“Es recomendable ahorrar $5.000 o $10.000 semanal, siempre que no se comprometa la cobertura de necesidades prioritarias como alimentación, vivienda o salud. No se debe subestimar el ahorro en pequeñas proporciones: su mayor valor no radica en la cifra inicial acumulada, sino en el hábito financiero que ayuda a consolidar”, argumenta.
Arenales destaca que este pequeño esfuerzo se ve reflejado en la constancia, porque si una persona ahorra $5.000 semanales durante un año (52 semanas) obtendría $260.000, y si ahorra $10.000 en el mismo periodo esto se traduce en $520.000.
“Mi recomendación es definir un monto realista y sostenible, apartarlo tan pronto como se reciba el ingreso y evaluar el avance de forma periódica”, dijo.
Errores financieros que deben evitar los hogares de menos ingresos
- No llevar un registro de los gastos.
- Gastar sin planificar el presupuesto.
- Recurrir al crédito sin evaluar la capacidad de pago.
- Pagar una deuda con otra sin revisar las condiciones
- No prepararse para los imprevistos.
- Ahorrar sin definir una meta.
- Comprometer los ingresos futuros antes de recibirlos.
¿Cómo organizar el dinero?
Ahorrar no siempre depende de la disciplina, también depende de cuánto dinero queda después de cubrir necesidades básicas.
- Identifique cuánto dinero recibe y en qué lo gasta.
- Separe los gastos indispensables de los prescindibles.
- Comience con una cantidad que pueda mantener.
- Separe el ahorro cuando reciba sus ingresos.
- Defina una meta concreta.
- Revise su presupuesto cada mes.
¿El ahorro impacta la salud mental?
La presión de muchos colombianos por cumplir con sus obligaciones financieras también puede traer consecuencias en la salud mental.
De acuerdo con el Instituto de Políticas de Dinero y Salud Mental de Reino Unido, el 46% de las personas con endeudamiento presenta afectaciones en su salud mental, por la incertidumbre al cubrir los gastos, la cual puede generar estrés y ansiedad.
Es allí donde el ahorro juega un papel importante a la hora de cumplir metas y solventar imprevistos.
Así lo demuestra una investigación de la Oficina para la Protección Financiera del Consumidor de Estados Unidos (CFPB), que identificó que quienes tienen el hábito de ahorrar presentan un riesgo tres veces menor de enfrentar dificultades para pagar sus obligaciones.
Además, contar con reservas de dinero para emergencias también alcanza mayores niveles de bienestar financiero.
Gracias por valorar La Opinión Digital. Suscríbete y disfruta de todos los contenidos y beneficios en http://bit.ly/SuscripcionesLaOpinion