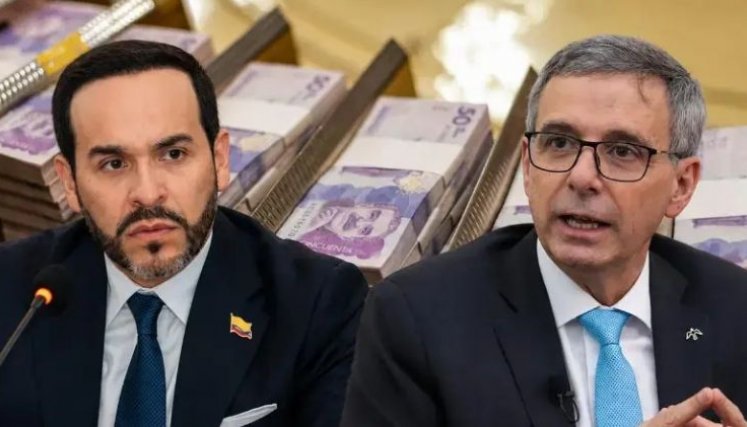
La promesa de no aumentar los impuestos fue uno de los mensajes económicos centrales de la campaña presidencial de Abelardo de la Espriella. El entonces candidato aseguró que “Colombia no necesitaba más cargas tributarias para campesinos y empresarios, sino un Estado más eficiente, menos gasto público, mayor inversión y crecimiento económico”.
Sin embargo, la Ley de Rescate Fiscal, presentada este 29 de octubre por su Gobierno para enfrentar el déficit fiscal, incorpora una serie de medidas que modifican el cobro del impuesto al valor agregado (IVA), amplían la base de contribuyentes del impuesto de renta para personas naturales y cambian las condiciones de los aportes a la seguridad social. También contempla nuevos gravámenes y ajustes a tributos existentes.
El contraste está en el contenido de una iniciativa de 106 artículos que combina recortes presupuestales con aumentos de impuestos. Aunque el Ejecutivo la presenta como un plan de ajuste fiscal para recuperar las finanzas públicas, buena parte de los recursos que espera conseguir proviene de mayores ingresos tributarios, es decir, una ley de ajuste disfrazada de reforma tributaria.
Este proyecto de ley rambién abrió la discusión sobre una diferencia entre lo que De la Espriella y su fórmula vicepresidencial, José Manuel Restrepo, ofrecieron durante la campaña y las medidas que ahora deben defender ante el Congreso.
De la Espriella prometió bajar impuestos, pero su Gobierno propone ampliar el recaudo
Durante la campaña, De la Espriella defendió una reforma tributaria orientada a reducir la carga fiscal, no a aumentarla. En una entrevista, cuando le preguntaron si presentaría una nueva iniciativa tributaria, respondió: “Sí, pero ya aclarar a la gente para qué. Es que la reforma tributaria no solamente es para subir los impuestos. Yo quiero una reforma tributaria para bajar los impuestos, que es distinto”.
El mandatario insistió en que no había espacio para aumentar los tributos. “Usted sabe perfectamente que no hay espacio en este momento para subir los impuestos, porque estamos a tope en impuesto de renta corporativo”, afirmó. Su propuesta consistía en reducir el tamaño del Estado, bajar los impuestos, ofrecer seguridad jurídica y física para recuperar la confianza inversionista y activar los motores de la economía.
También había anticipado que eliminaría el impuesto al patrimonio y cuestionado las cargas tributarias que, en su opinión, afectan a campesinos y empresarios. Su planteamiento era que el crecimiento económico y una mejor administración de los recursos permitirían cerrar el déficit fiscal sin recurrir a nuevos impuestos.
La misma posición defendió José Manuel Restrepo, vicepresidente de la República, durante la campaña. “La Patria Milagro reactivará la economía, pero no subirá más los impuestos. Nuestra alternativa es ser más eficientes en el gasto público, recoger lo que hay servido sobre la mesa y sacar adelante esta nación”, manifestó.
Restrepo argumentó que Colombia ya tenía una carga tributaria elevada para las empresas y las personas naturales. “Estamos pagando el tope máximo de impuesto de renta corporativo, uno de los topes máximos en impuesto de renta en persona natural y un IVA altísimo. Es inviable. La alternativa es distinta y por eso venimos a cambiar esa política para siempre”.
El vicepresidente planteaba conseguir recursos mediante tres vías: reducir los excesos y derroches del gasto público, recuperar dinero de las exenciones tributarias, la evasión, el contrabando y la corrupción, y reactivar la economía para aumentar los ingresos de los hogares.
Lea además: El Gobierno pidió más tiempo para rendir cuentas sobre la reconstrucción tras el terremoto, ¿por qué?
En sus cálculos de campaña, el país gastaba $545 billones y recibía ingresos por $300 billones, una diferencia de $245 billones que, según explicó, alimentaba el endeudamiento. También mencionó $105 billones en exenciones, $100 billones en evasión y contrabando y otros $100 billones en corrupción.
Pero la Ley de Rescate Fiscal pone a prueba esa promesa de campaña, ya que el proyecto, además de proponer reducir el gasto, incluye nuevos impuestos, aumenta tarifas y modifica las obligaciones tributarias y de seguridad social de trabajadores y empresas.
Menos impuestos, menos burocracia, más productividad, más desarrollo. @ABDELAESPRIELLA es el único con un plan real para que Colombia vuelva a crecer.🐅 Mientras otros improvisan, él tiene los 7 Factos para reactivar la economía. https://t.co/rEGWbakHzB
— Defensores de la Patria (@defensoresco) November 12, 2025
¿Qué cambia con la reforma tributaria de De la Espriella?
La iniciativa tiene 106 artículos y busca generar un ajuste fiscal de 3,58% del producto interno bruto (PIB) en 2028 y de 4,09% en 2030, de acuerdo con la exposición de motivos.
El proyecto combina una reducción del gasto estatal con cambios tributarios que afectan el consumo, los ingresos laborales y los aportes a salud. Al mismo tiempo, contempla beneficios para las empresas mediante una reducción gradual del impuesto de renta corporativo.
La propuesta tiene elementos de las reformas tributarias que impulsaron los gobiernos de Iván Duque, con Alberto Carrasquilla, y Gustavo Petro, con el entonces ministro de Hacienda Germán Ávila. De hecho, una parte importante de su recaudo proviene de medidas que ya habían sido planteadas en iniciativas anteriores.
1. IVA: café, azúcar, frutas, verduras y gasolina
El impuesto al valor agregado es uno de los principales componentes del recaudo esperado. Aunque el Gobierno sostiene que no grava los alimentos más básicos de la canasta familiar, la propuesta amplía la lista de productos y servicios que pasarían a pagar la tarifa general del 19%.
Entre los productos afectados están el café, el cacao, el azúcar, los insumos para alimentos de animales y los biocombustibles. También se elimina el tratamiento preferencial del IVA del 5% para frutas y varias verduras, que pasarían a la tarifa plena.
La iniciativa incluye, además, cambios para los carros híbridos, las compras por plataformas digitales y otros bienes que actualmente tienen tratamientos tributarios diferenciales.
Entérese: Diócesis de Cúcuta anuncia nuevos nombramientos de sacerdotes: conozca los cambios en las parroquias
Uno de los efectos que genera discusión es el relacionado con los combustibles. Los biocombustibles pasarían a pagar el 19% de IVA, una modificación que puede trasladarse a los costos de producción y al precio de la gasolina.
El proyecto también contempla gravar las compras por internet de productos importados por plataformas digitales, incluidas las operaciones de bajo valor. Con ello, se busca ampliar la base gravable del comercio electrónico.
2. Impuesto de renta: más trabajadores entrarían a pagar
Otro cambio importante está en el impuesto de renta de las personas naturales. La propuesta reduce el umbral a partir del cual los asalariados deben pagar este tributo, lo que significa que trabajadores con ingresos inferiores a los que actualmente están sujetos a la obligación entrarían a contribuir.
El proyecto establece un nuevo umbral de 720 unidades de valor tributario (UVT) de renta líquida gravable anual. Sobre los ingresos gravables que superen ese límite se aplicaría una tarifa del 9%, según la estructura propuesta.
La modificación amplía la base de contribuyentes y alcanza a personas de ingresos medios que hasta ahora no tenían que pagar renta. El cambio se suma a las modificaciones sobre el IVA y los aportes a salud, por lo que el ajuste no se concentra exclusivamente en los sectores de mayores ingresos.
3. Aportes a salud: mayores descuentos para trabajadores y empleadores
La reforma también modifica las cotizaciones al sistema de salud. Actualmente, los trabajadores dependientes aportan el 4% de su salario y los empleadores pagan una tarifa general del 8,5%, con las exoneraciones vigentes.
La propuesta establece aportes diferenciados para los trabajadores, con tarifas que pueden llegar al 8%, de acuerdo con sus ingresos. Para los empleadores, plantea cotizaciones entre el 12,5% y el 15,5%, según las condiciones contempladas en el proyecto.
En el caso de los asalariados que ganan más de dos salarios mínimos, el aporte a salud pasaría del 4% al 5,5% para quienes reciben entre dos y cuatro salarios mínimos, con incrementos progresivos hasta alcanzar el 8%.
Para los trabajadores independientes también se contemplan cambios, con cotizaciones que podrían ubicarse entre el 12,5% y el 15,5%.
Estas modificaciones aumentan las obligaciones de trabajadores y empresas y forman parte de los recursos que el Gobierno espera conseguir con la ley.
4. Las empresas tendrían una reducción en el impuesto de renta
La ley contempla una reducción gradual del impuesto de renta para las empresas: la tarifa bajaría del 35% al 33% en 2027 y al 31% desde 2028.
También incorpora incentivos para compañías que realicen grandes inversiones y generen empleo en Colombia. El mecanismo RUGE contempla una reducción de la tarifa de renta del 20% para las inversiones realizadas en 2027 y 2028, y del 26% para las de 2029.
Más información: ¿Elecciones con acompañamiento internacional? La promesa de Delcy Rodríguez para Venezuela
Sin embargo, la propuesta también modifica las exoneraciones de aportes parafiscales y de salud que actualmente benefician a determinados empleadores. Esto implica que algunas empresas asumirían mayores costos por la contratación formal.
El resultado es una combinación de alivios en el impuesto de renta corporativo y mayores obligaciones asociadas a la nómina.
La iniciativa también incluye disposiciones que pueden facilitar su trámite legislativo. Entre ellas, abre a gobernaciones y alcaldías $15,1 billones de espacio adicional para endeudarse, permite comprometer vigencias futuras para el primer año del siguiente gobierno y libera a los municipios de aportar el 10% de sus ingresos al Fondo Nacional de Pensiones de las Entidades Territoriales (Fonpet).
Ojo: lastimosamente, el proyecto NO recorta 40 billones en gasto público. Esos 40 billones son el ajuste total. Según la tabla del propio Gobierno en la exposición de motivos, solo una cuarta parte es recorte de gasto, unos 10 billones. El resto sale de impuestos y aportes. O sea, de nuestro bolsillo.
— Camilo Guzmán (@CamiloGuzmanSa) October 30, 2026
¿De dónde sale la plata del ajuste fiscal?
Durante la presentación de la iniciativa, Restrepo aseguró que “siete de cada diez pesos del ajuste son por recorte del gasto”. La cifra coincide con la exposición de motivos, que señala que cerca del 70% del ajuste provendría de medidas para reducir, racionalizar y mejorar la eficiencia del gasto estatal.
Sin embargo, el cálculo incluye medidas que no necesariamente representan una reducción efectiva del tamaño del Estado. En esa clasificación aparecen, por ejemplo, la eliminación de beneficios tributarios y de exoneraciones que hoy permiten a determinados sectores pagar menos impuestos o aportes.
Al retirar esos conceptos y contabilizar únicamente los recortes efectivos a transferencias, fondos, nómina y contratistas, el resultado cambia de manera considerable.
Esos recortes sumarían 0,74% del PIB en 2028, unos $16,7 billones, equivalentes al 21% del efecto total de la ley. En otras palabras, uno de cada cinco pesos del ajuste correspondería a una reducción efectiva del gasto, no siete de cada diez. La diferencia es importante porque el grueso de los recursos tendría que conseguirse mediante mayores ingresos tributarios y cambios en las obligaciones de empresas y trabajadores.
El contenido tributario de la Ley de Rescate Fiscal también tiene coincidencias con las iniciativas que no lograron avanzar durante los gobiernos anteriores. Por el lado de la reforma de Alberto Carrasquilla, de 2021, aparecen medidas relacionadas con la ampliación de la base del impuesto de renta de personas naturales y el aumento del IVA para productos que tienen tratamientos preferenciales.
Puede leer: ¿Qué propone María Corina Machado para la transición democrática en Venezuela?
De hecho, como lo dijo La Silla Vacía, cerca del 60% del recaudo adicional de la iniciativa provendría de medidas que Carrasquilla había propuesto total o parcialmente.
Por el lado de la reforma tributaria que presentó el Gobierno de Gustavo Petro en 2025 y que se hundió en el Congreso, el proyecto retoma impuestos al consumo de licores, cigarrillos y vapeadores, así como gravámenes a las apuestas en línea, las compras por internet de menos de US$200 y el software.
También incorpora un impuesto del 30% a los premios de lotería, una normalización tributaria del 15%, mayores impuestos al carbono y la extensión de la sobretasa al sector financiero.
De los 50 artículos tributarios de la nueva iniciativa, el 16% sería igual a lo que propuso el Gobierno Petro y otro 42% tendría coincidencias parciales. En términos de recaudo, las medidas que retoma de esa reforma representarían el 21% de los nuevos recursos que espera conseguir en 2028.
Gracias por valorar La Opinión Digital. Suscríbete y disfruta de todos los contenidos y beneficios en http://bit.ly/SuscripcionesLaOpinion .